
Die Einfuhr von Waren aus China nach Deutschland umfasst mehr als die Prüfung eines einzelnen „China-Zollsatzes“. Der bei der Einfuhr zu zahlende Betrag hängt davon ab, um welches Produkt es sich handelt, wie es im EU-Zolltarifsystem eingereiht wird, seinem Zollwert, seinem Zollursprung und ob zusätzliche EU-Handelsmaßnahmen gelten.
Bei den meisten kommerziellen Einfuhren umfasst die Berechnung zwei separate Abgaben: Zoll und deutsche Einfuhrumsatzsteuer. Diese Abgaben unterliegen unterschiedlichen Berechnungsregeln, sodass ihre Behandlung als ein Prozentsatz der Lieferantenrechnung zu einer erheblich ungenauen Schätzung der Landed Costs führen kann.
Wenn Sie den Versand von China nach Deutschland planen, ist der sicherste Ansatz, zuerst die Produktklassifizierung zu bestimmen, den korrekten Zollwert zu ermitteln, die aktuellen TARIC-Maßnahmen zu prüfen und dann die Einfuhrumsatzsteuer auf die entsprechende deutsche Umsatzsteuerbemessungsgrundlage zu berechnen.
Kurze Antwort: Einfuhrzoll und Einfuhrumsatzsteuer in Deutschland aus China
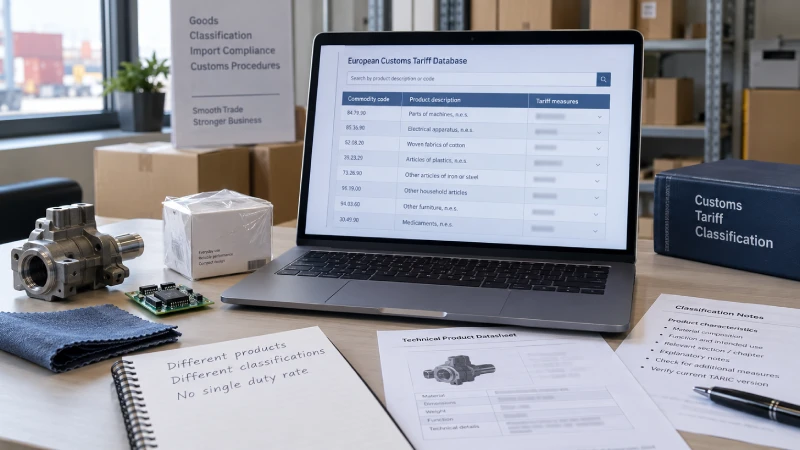
Es gibt keinen einheitlichen deutschen Zolltarif für Waren aus China.
Die Europäische Kommission nennt drei grundlegende Faktoren bei der Berechnung des Zolls:
- den auf das Produkt anwendbaren Zolltarif;
- den Zollwert der Waren; und
- den Zollursprung der Waren.
Deutschland verwendet den Gemeinsamen Zolltarif der EU, sodass der anwendbare Zoll hauptsächlich von der CN/TARIC-Klassifizierung und dem Ursprung des Produkts abhängt und nicht einfach davon, dass die Sendung aus China versandt wurde.
Die deutsche Einfuhrumsatzsteuer wird in der Regel mit 19 % erhoben. Ein ermäßigter Satz von 7 % gilt für qualifizierte Waren, die unter die deutsche Umsatzsteuergesetzgebung fallen.
| Frage | Short Answer |
|---|---|
| Gibt es einen einheitlichen Zolltarif für chinesische Waren? | Nein |
| Was bestimmt den Zoll? | Klassifizierung, Zollwert, Ursprung und anwendbare TARIC-Maßnahmen |
| Standard-Einfuhrumsatzsteuer in Deutschland | 19 % |
| Ermäßigte Einfuhrumsatzsteuer in Deutschland | 7 % für qualifizierte Waren |
| Kann Fracht den Zollwert beeinflussen? | Ja |
| Ist der Zoll normalerweise in der Umsatzsteuerbemessungsgrundlage enthalten? | Ja |
| Bestimmen FOB, CIF oder DDP den Zolltarif? | Nein |
| Wo sollte der Zoll geprüft werden? | EU TARIC / Deutscher EZT |
Profi-Tipp: Berechnen Sie den Zoll niemals anhand von Beschreibungen wie „Elektronik“, „Maschinen“, „Möbel“ oder „Autoteile“. Diese Kategorien sind zu weit gefasst. Bestimmen Sie zuerst die korrekte Zolltarifklassifizierung.
Gibt es einen Standard-Einfuhrzoll aus China nach Deutschland?
Nein.
Ein häufiger Fehler ist die Suche nach Fragen wie:
- „Wie hoch ist der deutsche Zoll auf chinesische Produkte?“
- „Welchen Prozentsatz an Steuern zahle ich bei der Einfuhr aus China?“
- „Beträgt der Einfuhrzoll aus China 5 %, 10 % oder 12 %?“
Diese Fragen gehen davon aus, dass aus China eingeführte Waren einem einheitlichen Zolltarif unterliegen. Das ist nicht der Fall.
Deutschland ist Teil der EU-Zollunion und wendet den Gemeinsamen Zolltarif (GZT) der EU auf Einfuhren aus Nicht-EU-Ländern an.
Die Europäische Kommission stellt fest, dass der Zolltarif in allen EU-Ländern einheitlich ist, die Zollsätze jedoch je nach Art und Ursprung der Waren variieren.
Die drei Hauptfaktoren für den Zoll
| Factor | Was festgelegt werden muss | Warum das wichtig ist |
|---|---|---|
| Zolltarifklassifizierung | CN/TARIC-Code | Bestimmt die Zollbehandlung und andere anwendbare Maßnahmen |
| Zollwert | Nach EU-Zollvorschriften berechneter Wert | Bildet in der Regel die monetäre Grundlage für den Wertzoll |
| Zollursprung | Wirtschaftliche Staatsangehörigkeit der Waren | Kann Zoll- und handelspolitische Maßnahmen beeinflussen |
Deshalb können zwei Sendungen mit demselben Rechnungswert zu sehr unterschiedlichen Zollergebissen führen.
Beispielsweise können zwei Produkte kommerziell beide als „elektronische Geräte“ beschrieben werden, aber Unterschiede in Funktion, Konstruktion, Komponenten oder Verwendungszweck können sie unter verschiedene Zolltarifklassifizierungen einordnen.
Eines kann eine Zollbehandlung haben, während ein anderes einem anderen Satz oder einer zusätzlichen Handelsmaßnahme unterliegen kann.
Das Versandland ist nicht immer das Ursprungsland
Eine weitere wichtige Unterscheidung ist:
Der Versand aus China bedeutet nicht automatisch, dass die Waren chinesischen Zollursprung haben.
Die EU-Zollvorschriften beschreiben den Ursprung als die „wirtschaftliche Staatsangehörigkeit“ der Waren – wo das Produkt nach den einschlägigen Ursprungsregeln als hergestellt oder produziert gilt, und nicht einfach, von wo es versandt wurde.
Dies ist wichtig, weil der Ursprung Folgendes beeinflussen kann:
- normale Zollbehandlung;
- Antidumpingzölle;
- Ausgleichszölle;
- Schutzmaßnahmen;
- Zollkontingente; und
- andere handelspolitische Maßnahmen.
Was ist TARIC und warum ist es wichtig?
TARIC ist der Integrierte Zolltarif der Europäischen Union.
Es ist eine der wichtigsten Datenbanken zur Bestimmung der Zollbehandlung eines in Deutschland oder einem anderen EU-Mitgliedstaat eingeführten Produkts.
Nach Angaben der Europäischen Kommission integriert TARIC Maßnahmen im Zusammenhang mit dem Gemeinsamen Zolltarif der EU sowie handels- und agrarpolitische Rechtsvorschriften. Seine Daten werden regelmäßig an die nationalen Zollverwaltungen übermittelt.
TARIC ist daher viel mehr als eine einfache Tabelle mit prozentualen Zollsätzen.
HS-Code, CN-Code und TARIC: Was ist der Unterschied?
Importeure verwenden die Begriffe HS-Code, Zollcode, CN-Code und TARIC-Code oft synonym. Sie sind verwandt, aber nicht identisch.
Das internationale Harmonisierte System (HS) bildet die globale Grundlage für die Zollklassifizierung.
Die EU entwickelt dieses System dann zur Kombinierten Nomenklatur (KN) weiter.
Die KN der EU ist ein 8-stelliges Klassifizierungssystem, und KN-Unterpositionen helfen bei der Bestimmung der Zollbehandlung und der EU-Statistikbehandlung.
TARIC baut auf dieser Struktur auf, um detailliertere EU-Maßnahmen anzuwenden.
Diese Unterscheidung ist besonders wichtig beim Einkauf aus China.
Ein chinesischer Lieferant kann einen chinesischen Zollcode auf der Handelsrechnung angeben, aber dieser Code sollte nicht automatisch als endgültige EU-Einfuhrklassifizierung behandelt werden.
Die internationale HS-Struktur bietet eine gemeinsame Grundlage, aber länder- oder regionalspezifische Erweiterungen können abweichen.
Was kann TARIC anzeigen?
Je nach Produkt und Ursprung kann TARIC Maßnahmen wie die folgenden identifizieren:
- Drittzoll;
- Zollpräferenzen;
- Zollkontingente;
- Zollaussetzungen;
- Antidumpingzölle;
- Ausgleichszölle;
- Schutzmaßnahmen;
- Einfuhrbeschränkungen;
- Zusätzliche Codes;
- dokumentarische Anforderungen; und
- andere handelspolitische Maßnahmen der EU.
TARIC selbst stellt keine nationalen Mehrwertsteuersätze bereit, weshalb die deutsche Einfuhrumsatzsteuer auch über deutsche Regelungen oder Tools wie EZT-Online geprüft werden sollte.
Warum ähnliche Produkte unterschiedliche Tarifklassifizierungen haben können
Die Klassifizierung kann von Merkmalen wie den folgenden abhängen:
- Material;
- Zusammensetzung;
- Hauptfunktion;
- technische Ausführung;
- Energiequelle;
- Verarbeitungsgrad;
- Verwendungszweck;
- Abmessungen oder Kapazität;
- ob der Artikel vollständig oder unvollständig ist;
- ob es sich um ein Fertigprodukt oder ein Teil handelt.
In schwierigen Fällen können ein Produktfoto und eine Lieferantenrechnung allein nicht ausreichen.
Technische Spezifikationen, Materialaufschlüsselungen, Kataloge, Zeichnungen oder Produktmuster können erforderlich sein.
Profi-Tipp: Wenn die Unsicherheit bei der Klassifizierung ein erhebliches steuerliches oder compliancebezogenes Risiko darstellen könnte, sollten Sie eine verbindliche Zolltarifauskunft einholen, anstatt sich nur auf den vom Lieferanten vorgeschlagenen HS-Code zu verlassen.
So finden Sie den richtigen deutschen Einfuhrzollsatz
Ein zuverlässigerer Prozess besteht darin, die Tarifbehandlung Schritt für Schritt zu bestimmen.
Schritt 1: Definieren Sie das Produkt präzise
Bevor Sie TARIC durchsuchen, sammeln Sie genügend Informationen, um das Produkt genau zu beschreiben.
Nützliche Informationen sind:
- genauer Handelsname;
- Funktion;
- Material oder Zusammensetzung;
- technische Spezifikationen;
- Modell;
- Energiequelle;
- Herstellungsprozess, sofern relevant;
- Verwendungszweck;
- Fotos;
- Produktkatalog;
- Datenblatt.
„Maschinenteil“ ist in der Regel nicht ausreichend.
„Edelstahl-Ersatzlaufrad, speziell für eine industrielle Kreiselpumpe entwickelt“ liefert weitaus nützlichere Klassifizierungsinformationen.
Schritt 2: Bestimmen Sie die CN/TARIC-Klassifizierung
Verwenden Sie offizielle Tools wie:
- EU TARIC;
- EU CLASS;
- Deutschlands EZT-Online;
- verbindliche Zolltarifauskunft, sofern angebracht.
Das CLASS-System der Europäischen Kommission bündelt Klassifizierungsinformationen, einschließlich CN-Material, TARIC-Informationen, Klassifizierungsverordnungen und anderen relevanten Quellen.
Deutschlands EZT-Online ist besonders nützlich, da es auf TARIC-Daten basiert und diese mit deutschen nationalen Informationen ergänzt, einschließlich Einfuhrumsatzsteuer- und Verbrauchsteuerinformationen.
Schritt 3: Bestimmen Sie den Zollursprung
Bestätigen Sie, wo die Waren ihren Zollursprung erwerben.
Verwenden Sie nicht automatisch das Ausfuhrland, die Lieferantenadresse oder den Verladehafen als Ursprungsnachweis.
Schritt 4: Überprüfen Sie alle relevanten TARIC-Maßnahmen
Hören Sie nicht auf, wenn Sie den grundlegenden „Drittzoll“ gefunden haben.
Prüfen Sie, ob die Klassifizierung und der Ursprung Folgendes auslösen:
- Antidumpingzoll;
- Ausgleichszoll;
- Zollkontingent;
- Aussetzung;
- zusätzlicher Code;
- Einfuhrlizenz;
- Beschränkung;
- Zertifikatsanforderung.
Schritt 5: Prüfen Sie die Informationen für das tatsächliche Einfuhrdatum
Tarif- und handelspolitische Maßnahmen können sich ändern.
Die Europäische Kommission weist darauf hin, dass TARIC-Informationen laufend an die nationalen Verwaltungen der EU übermittelt werden.
Aus diesem Grund sollte ein alter Blogartikel oder eine Tabelle nicht eine aktuelle TARIC-Prüfung ersetzen.
Was ist der Zollwert?
Nachdem die Tarifklassifizierung festgelegt wurde, lautet die nächste wichtige Frage:
Auf welchen Wert sollte der Zollsatz angewendet werden?
Es handelt sich nicht unbedingt nur um den Rechnungsbetrag des Lieferanten.
Nach den EU-Zollvorschriften ist die primäre Bewertungsmethode normalerweise der Transaktionswert.
Im weitesten Sinne beginnt dies mit dem tatsächlich gezahlten oder zu zahlenden Preis für die zur Ausfuhr in die EU verkauften Waren, wobei nach dem EU-Zollrecht erforderliche Anpassungen vorzunehmen sind.
Kosten, die den Zollwert beeinflussen können
Je nach Transaktion können Anpassungen Posten wie die folgenden umfassen:
- Verpackungskosten;
- bestimmte Provisionen;
- vom Käufer bereitgestellte Assistenzleistungen;
- Lizenzgebühren oder Lizenzkosten unter qualifizierten Umständen;
- Transport zum EU-Zollanmeldepunkt;
- Versicherung;
- Verladung; und
- Handling im Zusammenhang mit dem Transport.
Nach Artikel 71 des Unionszollkodex werden Transport- und Versicherungskosten sowie damit verbundene Verlade- und Handlingskosten bis zu dem Ort, an dem die Waren in das Zollgebiet der Union verbracht werden, einbezogen, wenn dies erforderlich ist und wenn sie nicht bereits im gezahlten oder zu zahlenden Preis berücksichtigt sind.
Transport nach dem Eintritt in das EU-Zollgebiet wird anders behandelt und kann vom Zollwert ausgeschlossen werden, wenn die Voraussetzungen für den Ausschluss erfüllt sind.
Vereinfachte Zollwertstruktur
| Kostenelement | Allgemeine Behandlung des Zollwerts |
|---|---|
| Transaktionspreis der Waren | Ausgangspunkt |
| Verpackung | Muss möglicherweise einbezogen werden |
| Bestimmte Provisionen | Muss möglicherweise einbezogen werden |
| Qualifizierende Assistenzleistungen | Muss möglicherweise einbezogen werden |
| Bestimmte Lizenzgebühren/Lizenzkosten | Muss möglicherweise einbezogen werden |
| Fracht zum EU-Zollanmeldepunkt | Einbezogen, sofern erforderlich |
| Versicherung zum EU-Zollanmeldepunkt | Einbezogen, sofern erforderlich |
| Verladung/Handling im Zusammenhang mit dem Transport vor der Einfuhr | Einbezogen, sofern erforderlich |
| Separat identifizierbare EU-Fracht nach der Einfuhr | Wird in der Regel anders behandelt |
Deshalb kann ein Frachtangebot von Bedeutung sein, obwohl der Zoll oft als Prozentsatz des „Warenwerts“ beschrieben wird.
Sind Fracht und Versicherung im deutschen Zollwert enthalten?
Sie können es sein.
Die entscheidende Frage ist nicht einfach:
„Habe ich die Fracht separat bezahlt?“
Die bessere Frage ist:
„Ist die relevante Fracht bereits im Transaktionspreis enthalten, und wo findet dieser Transport im Verhältnis zum EU-Zollanmeldepunkt statt?“
Betrachten Sie eine Direktlieferung:
Shanghai → Hamburg → München
Angenommen, Hamburg ist der Ort, an dem die Waren in das EU-Zollgebiet gelangen.
Transport- und Versicherungskosten, die darauf entfallen, die Waren von China nach Hamburg zu bringen, können für den Zollwert relevant sein.
Separat identifizierbarer Transport nach der EU-Einfuhr wird für die Zollbewertung anders behandelt.
Beispiel: EXW-Kauf
Angenommen:
- EXW-Warenpreis: 10.000 €
- Abholung/Exportlogistik in China: 300 €
- internationale Fracht und Versicherung: 1.200 €
Wenn nur die Lieferantenrechnung über 10.000 € als Zollwert verwendet wird, könnten Kosten ausgelassen werden, die nach den EU-Bewertungsregeln berücksichtigt werden müssen.
Beispiel: Fracht bereits enthalten
Nehmen Sie nun an, der Verkäufer berechnet 11.500 € und der vereinbarte Preis enthält bereits qualifizierende Transport- und Versicherungskosten nach Hamburg.
Sie sollten nicht automatisch weitere 1.500 € hinzufügen, nur weil Ihre Zollwertberechnung normalerweise Fracht einschließt.
Das würde dieselben Kosten doppelt zählen.
Für einen umfassenderen Überblick über Ihr Transportbudget lesen Sie unseren Leitfaden zu den Versandkosten von China nach Deutschland.
Profi-Tipp: Fordern Sie von Ihrem Lieferanten und Spediteur eine klare Kostenaufschlüsselung an. Die Trennung von Kosten vor und nach der Einfuhrabfertigung erleichtert die Überprüfung der Zollbewertung und der Einfuhrumsatzsteuerberechnung.
Deutsche Einfuhrumsatzsteuer: 19 % oder 7 %?
Die Einfuhrumsatzsteuer ist unabhängig vom Zoll.
In Deutschland gilt grundsätzlich ein regulärer Umsatzsteuersatz von 19 %.
§ 12 des deutschen Umsatzsteuergesetzes bestimmt, dass der Regelsteuersatz 19 % des steuerpflichtigen Betrags beträgt.
Ein ermäßigter Steuersatz von 7 % gilt für begünstigte Umsätze und Einfuhren, die unter die entsprechenden Vorschriften fallen, einschließlich der im deutschen Umsatzsteuerrecht aufgeführten begünstigten Waren.
Deutsche Umsatzsteuersätze bei der Einfuhr
| VAT Treatment | General Position |
|---|---|
| 19 % | Regelsteuersatz für die meisten steuerpflichtigen Einfuhren |
| 7 % | Ermäßigter Steuersatz für begünstigte Waren |
| Andere Sonderbehandlung | Nur wenn spezifische gesetzliche Regelungen gelten |
Der ermäßigte Steuersatz darf niemals als eine Option behandelt werden, die der Importeur einfach wählen kann.
Das Produkt muss eigenständig die Voraussetzungen erfüllen.
Auch die Klassifizierung kann hier von Bedeutung sein. Die Europäische Kommission weist darauf hin, dass die Tarifklassifizierung relevant sein kann, wenn festzustellen ist, ob ein ermäßigter Umsatzsteuersatz gilt, sofern die KN als Referenz verwendet wird.
Wie wird die deutsche Einfuhrumsatzsteuer berechnet?
Hier kommt es bei der Einfuhrberechnung häufig zu Fehlern.
Die Einfuhrumsatzsteuer wird grundsätzlich nicht nur auf den Rechnungswert des Lieferanten berechnet.
Das deutsche Umsatzsteuerrecht geht vom Zollwert aus und verlangt die Einbeziehung bestimmter zusätzlicher Beträge, sofern diese nicht bereits enthalten sind.
Dazu können gehören:
- Zoll;
- andere Einfuhrabgaben;
- Transport;
- Makler- oder damit verbundene Dienstleistungen;
- bestimmte Nebenkosten bis zum ersten Bestimmungsort in der EU;
- und qualifizierende Kosten bis zu einem weiteren EU-Bestimmungsort, sofern dieser Ort bereits bekannt ist, wenn die Einfuhrumsatzsteuer entsteht.
Die EU-Umsatzsteuerregeln folgen demselben Grundprinzip: Die Umsatzsteuerbemessungsgrundlage für Einfuhren umfasst den Zollwert zuzüglich anwendbarer Abgaben und qualifizierender Nebenkosten, die noch nicht enthalten sind.
Vereinfachtes Berechnungsschema
| Stage | Simplified Formula |
|---|---|
| Zollwert | Transaktionswert + erforderliche Zollwertzuschläge − zulässige Abzüge |
| Zoll | Zollwert × anwendbarer Tarifsatz |
| Einfuhrumsatzsteuer base | Zollwert + duty + qualifying additional costs |
| Einfuhrumsatzsteuer | Bemessungsgrundlage der Einfuhrumsatzsteuer × applicable German VAT rate |
Beachten Sie die Unterscheidung:
Zollwert und steuerpflichtiger Betrag der Einfuhrumsatzsteuer sind nicht unbedingt dieselbe Zahl.
Diese Unterscheidung ist besonders wichtig, wenn eine Sendung nach der Einfuhr in die EU weiter ins Binnenland transportiert wird.
Zoll versus Einfuhrumsatzsteuer
Obwohl beide bei der Zollabfertigung erhoben werden können, handelt es sich um unterschiedliche Abgaben.
| Einfuhrzoll | Einfuhrumsatzsteuer | |
|---|---|---|
| Hauptgrundlage | EU-Zolltarif | Deutsches Umsatzsteuerrecht / EU-Umsatzsteuerrahmen |
| Satz hauptsächlich bestimmt durch | Klassifizierung, Ursprung und Tarifmaßnahmen | Umsatzsteuerbehandlung des eingeführten Produkts |
| Berechnungsgrundlage | Zollwert | Umfassendere umsatzsteuerpflichtige Einfuhrmenge |
| Ein einheitlicher deutscher Satz? | Nein | 19 % Regelsatz |
| Ermäßigte Behandlung möglich? | Abhängig von Tarifmaßnahmen | 7 % für begünstigte Waren |
| Kann die Umsatzsteuerberechnung beeinflussen? | Ja | — |
| Handelsbilanzielle Auswirkung | Normally part of landed import cost | Kann als Vorsteuer abziehbar sein, wenn die gesetzlichen Voraussetzungen erfüllt sind |
Für qualifizierte Unternehmen kann die Einfuhrumsatzsteuer als Vorsteuer abziehbar sein, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Zoll funktioniert normalerweise nicht auf dieselbe Weise.
Deshalb sollten Importeure nicht einfach beide unter einer einzigen Bezeichnung wie „Zollsteuer“ zusammenfassen.
Profi-Tipp: Ein Produkt mit einem Zollsatz von 0 % kann dennoch der deutschen Einfuhrumsatzsteuer unterliegen.
Wie Incoterms den Zollwert und die Einfuhrabgaben beeinflussen
Incoterms sind für die Berechnung der Einfuhrkosten sehr relevant, aber nicht, weil sie den Zollsatz bestimmen.
Ein Incoterm hilft dabei, Folgendes festzulegen:
- wer den Transport organisiert;
- wer bestimmte Kosten trägt;
- wo das Risiko übergeht;
- wer für bestimmte Export-/Importpflichten verantwortlich ist.
Er bestimmt nicht die KN/TARIC-Klassifizierung des Produkts und ersetzt nicht die EU-Zollwertvorschriften.
EXW
Bei einer EXW-Transaktion kann der Rechnungspreis des Lieferanten relativ wenige Logistikkosten enthalten.
Der Käufer kann separat bezahlen für:
- Abholung ab Werk;
- Inlandstransport in China;
- Exportabfertigung;
- internationale Fracht;
- Versicherung.
Bei der Berechnung des Zollwerts müssen daher relevante Zuschläge ermittelt werden, anstatt anzunehmen, dass der EXW-Rechnungsbetrag der endgültige Zollwert ist.
FOB
Bei FOB-Sendungen umfasst der Handelswert normalerweise die Kosten bis zur vereinbarten Verladephase im Hafen, während der Käufer in der Regel die Hauptseefracht beauftragt.
Relevante internationale Transport- und Versicherungskosten müssen daher bei der Ermittlung des Zollwerts berücksichtigt werden.
CFR und CIF
Bei CFR- oder CIF-Preisen sind einige internationale Transportkosten bereits im Handels-preis des Verkäufers enthalten.
Bei CIF ist auch die Versicherung in den vertraglichen Pflichten des Verkäufers bis zum genannten Bestimmungshafen enthalten.
Bei der Zollberechnung sollte ermittelt werden, was bereits enthalten ist, bevor Anpassungen vorgenommen werden.
Fügen Sie dieselbe Fracht oder Versicherung nicht doppelt hinzu.
Für umfangreiche Seesendungen erklärt unser Leitfaden Seefracht aus China die wichtigsten FCL- und LCL-Servicestrukturen.
CIP
CIP folgt aus Bewertungssicht einem ähnlichen Prinzip: Ermitteln Sie, welche Transport- und Versicherungskosten bereits im Handels-preis enthalten sind, und wenden Sie dann die EU-Zollvorschriften auf die tatsächliche Kostenstruktur an.
DAP
DAP-Preise können erhebliche Transportkosten enthalten, nachdem die Sendung in die EU eingeführt wurde.
Zum Beispiel:
Shenzhen → Hamburg → Stuttgart, DAP Stuttgart
Der kommerzielle DAP-Preis kann die gesamte Strecke bis Stuttgart umfassen.
Das bedeutet nicht, dass der gesamte DAP-Betrag automatisch ohne Analyse als Zollwert behandelt werden muss.
Separat identifizierbarer Transport nach der Einfuhr kann gemäß den Zollwertvorschriften eine unterschiedliche Behandlung erfordern.
DDP
Bei DDP übernimmt der Verkäufer umfangreiche vertragliche Pflichten in Bezug auf Lieferung und Einfuhr.
Jedoch:
DDP ändert nicht die anwendbare TARIC-Klassifizierung, den Zollsatz oder das deutsche Umsatzsteuerrecht.
Die Einfuhr erfordert weiterhin:
- korrekte Klassifizierung;
- korrekte Bewertung;
- korrekten Ursprung;
- korrekte Zollanmeldung;
- eine angemessene Importeurstruktur; und
- konforme Umsatzsteuer-/Zollbehandlung.
Ein DDP-Angebot sollte daher nicht als Nachweis dafür behandelt werden, dass Zoll und Umsatzsteuer korrekt berechnet wurden.
Zur Leistungsstruktur selbst siehe DDP-Versand aus China.
Profi-Tipp: Nutzen Sie die Incoterms, um zu verstehen, welche Partei welche Kosten trägt und wo diese Kosten anfallen. Nutzen Sie das EU-Zollrecht, nicht den Incoterm selbst, um den Zollwert zu bestimmen.
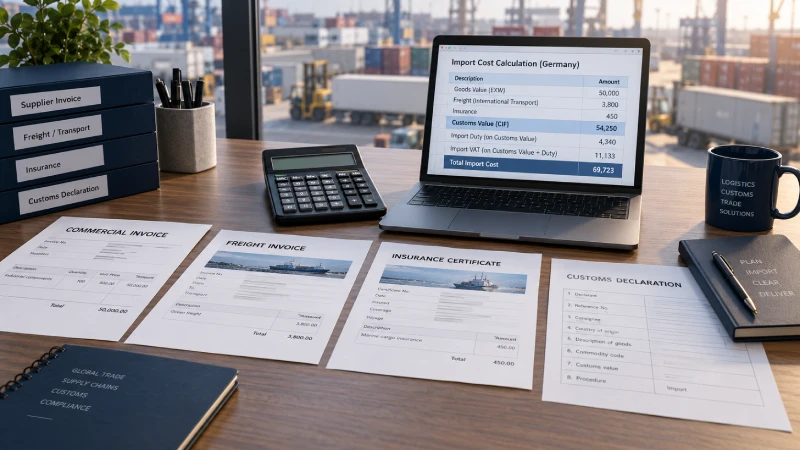
Rechenbeispiel 1: Standardmäßige 19 % deutsche Einfuhrumsatzsteuer
Die folgende Berechnung verwendet einen bewusst hypothetischen Zollabgabensatz.
Der untenstehende Satz von 4,00 % ist nicht der TARIC-Satz für ein bestimmtes Produkt. Er dient nur zur Veranschaulichung der Berechnungsmethode.
Annahmen:
- die Waren kommen direkt aus China in Hamburg an;
- Hamburg ist der EU-Zolleingangspunkt;
- das endgültige deutsche Bestimmungsziel ist München;
- das Ziel München ist bereits bekannt, wenn die Einfuhrumsatzsteuer entsteht.
Sendungsdetails
| Item | Amount |
|---|---|
| Warenrechnung | 10.000 € |
| Fracht + Versicherung nach Hamburg | 1.500 € |
| Transport Hamburg → München | 400 € |
| Hypothetischer Zollabgabensatz | 4,00 % |
| Deutscher Einfuhrumsatzsteuersatz | 19 % |
Schritt 1: Zollwert
Für dieses vereinfachte Beispiel:
10.000 € + 1.500 € = 11.500 €
| Component | Amount |
|---|---|
| Waren | 10.000 € |
| Fracht + Versicherung bis EU-Eingang | 1.500 € |
| Zollwert | 11.500 € |
Schritt 2: Einfuhrzoll
11.500 € × 4,00 % = 460 €
Auch hier ist der Satz von 4,00 % hypothetisch. Eine reale Sendung muss die tatsächliche Tarifbehandlung verwenden, die aus der korrekten TARIC-Klassifizierung ermittelt wurde.
Schritt 3: Einfuhrumsatzsteuer-Basis
Für dieses Beispiel wird der bekannte qualifizierende Inlandsverkehr ebenfalls in die Einfuhrumsatzsteuer-Basis einbezogen.
11.500 € + 460 € + 400 € = 12.360 €
| Component | Amount |
|---|---|
| Zollwert | 11.500 € |
| Einfuhrzoll | 460 € |
| Qualifizierender Inlandstransport | 400 € |
| Einfuhrumsatzsteuer-Basis | 12.360 € |
Schritt 4: Einfuhrumsatzsteuer
12.360 € × 19 % = 2.348,40 €
Einfuhrabgaben
| Gebühr | Amount |
|---|---|
| Hypothetischer Zoll | 460,00 € |
| Einfuhrumsatzsteuer | 2.348,40 € |
| Gesamtzoll + Einfuhrumsatzsteuer | 2.808,40 € |
Dies bedeutet nicht, dass die gesamten Landed Costs der Sendung 12.808,40 € betragen.
Es können weitere Kosten anfallen, darunter:
- Zollagenturgebühren;
- Terminalgebühren;
- Lagerung;
- Inspektion;
- Dokumentation;
- Lieferung;
- Compliance-Kosten.
Rechenbeispiel 2: Produkt, das für den ermäßigten Umsatzsteuersatz von 7 % qualifiziert
Dieses zweite Beispiel zeigt, wie sich die Berechnung ändert, wenn ein Produkt unabhängig für den ermäßigten Umsatzsteuersatz in Deutschland qualifiziert.
Auch hier ist der Zollabgabensatz völlig hypothetisch.
Annahmen
| Item | Amount |
|---|---|
| Zollwert | 20.000 € |
| Hypothetischer Zollabgabensatz | 4,00 % |
| Einfuhrzoll | 800 € |
| Andere qualifizierende Kosten der Umsatzsteuerbasis | 500 € |
| Hypothetischer anwendbarer Umsatzsteuersatz | 7 % |
Schritt 1: Umsatzsteuerbasis
20.000 € + 800 € + 500 € = 21.300 €
Schritt 2: Einfuhrumsatzsteuer
21.300 € × 7 % = 1.491 €
Ergebnis
| Gebühr | Amount |
|---|---|
| Hypothetischer Zoll | 800 € |
| Einfuhrumsatzsteuer | 1.491 € |
| Gesamtzoll + Umsatzsteuer | 2.291 € |
Dieses Beispiel bedeutet nicht, dass ein bestimmtes chinesisches Produkt für 7 % qualifiziert.
Ob der ermäßigte Umsatzsteuersatz gilt, muss separat nach deutschem Umsatzsteuerrecht festgestellt werden.
Rechenbeispiel 3: EXW vs. frachtinklusive Preisgestaltung
Dieses Beispiel zeigt, warum Incoterms und Rechnungsstruktur den Berechnungsprozess ändern können, ohne die Tarifklassifizierung des Produkts zu ändern.
Angenommen, dieselben Waren können unter zwei verschiedenen kommerziellen Vereinbarungen gekauft werden.
Option A: EXW-ähnlicher Kauf
- Warenrechnung: 10.000 €
- Relevanter Transport/Versicherung bis EU-Eingang: 1.500 €
Vereinfachter Zollwert:
11.500 €
Option B: Frachtinklusive Kauf
- Lieferantenrechnung inklusive derselben qualifizierenden Fracht/Versicherung: 11.500 €
- Separate qualifizierende Vor-Eingangs-Fracht: 0 €
Vereinfachter Zollwert:
11.500 €
| EXW-Style Structure | Struktur mit eingeschlossener Fracht | |
|---|---|---|
| Lieferantenrechnung | 10.000 € | €11,500 |
| Separate qualifizierende Fracht/Versicherung | 1.500 € | 0 € |
| Vereinfachter Zollwert | 11.500 € | 11.500 € |
Die kommerzielle Vereinbarung hat sich geändert.
Der zugrunde liegende Wert für dieses vereinfachte Zollbeispiel hat sich nicht geändert.
Das Produkt unterlag auch nicht allein deshalb einem anderen Tarifsatz, weil sich der Incoterm geändert hat.
Einfuhrzoll und Umsatzsteuer sind nicht dasselbe wie die gesamten Landed Costs
Eine Landed-Cost-Berechnung sollte über Zoll und Einfuhrumsatzsteuer hinausgehen.
Für eine Sendung von China nach Deutschland können die endgültigen Kosten Folgendes umfassen:
| Kostenkategorie | Typisches Beispiel |
|---|---|
| Produktkosten | Lieferantenrechnung |
| China-Inlandslogistik | Fabrikabholung |
| Exportabwicklung | Ursprungsterminal / Exportdokumentation |
| Internationale Fracht | See-, Luft-, Schienen- oder Expressfracht |
| Frachtversicherung | Transportversicherung |
| Einfuhrzoll | TARIC-basiert |
| Zusätzliche Handelsmaßnahmen | Sofern zutreffend |
| Einfuhrumsatzsteuer | Deutsche Einfuhrumsatzsteuer |
| Zollabfertigung | Zollagent |
| Terminalgebühren | Hafen-/Flughafenabfertigung |
| Lagerung | Bei Verzögerung der Abfertigung oder Abholung |
| Deutsche Inlandslieferung | Hafen/Flughafen → Lager |
| Compliance-Kosten | Tests, Dokumentation oder Zertifizierung, sofern zutreffend |
Für die Budgetierung berechnen Sie die Versandkosten von China nach Deutschland getrennt von den Zollabgaben und kombinieren Sie sie dann in einem Landed-Cost-Modell.
Wenn der Lieferzeitpunkt auch Teil Ihrer Kaufentscheidung ist, vergleichen Sie die typischen Zeiträume in wie lange der Versand von China nach Deutschland dauert.
Häufige Fehler bei der Berechnung von Einfuhrzoll und Umsatzsteuer
Verwendung des HS-Codes des Lieferanten ohne Überprüfung
Der Code des Lieferanten ist eine nützliche Information, sollte aber nicht automatisch in eine EU-Zollerklärung übernommen werden.
Die EU-Klassifizierung sollte unabhängig überprüft werden.
Suche nach einem allgemeinen „China-Einfuhrzollsatz“
Es gibt keinen einzelnen Prozentsatz, der für jedes aus China importierte Produkt gilt.
Beginnen Sie mit der Produktklassifizierung.
Verwechslung von Versandland mit Ursprung
Eine Sendung, die Shanghai verlässt, beweist nicht allein den chinesischen Ursprung.
Der Ursprung folgt den Zollursprungsregeln.
Annahme, dass der Rechnungswert dem Zollwert entspricht
Die Lieferantenrechnung kann Kosten ausschließen, die nach EU-Zollvorschriften hinzugefügt werden müssen.
Fracht doppelt addieren
Dies tritt häufig auf, wenn Fracht bereits unter CFR, CIF, CIP, DAP oder einer anderen frachtinkludierenden Handelsklausel enthalten ist.
Verwendung von 19 % USt für jedes mögliche Produkt
19 % ist der deutsche Regelsteuersatz, aber für qualifizierte Einfuhren können reduzierte oder andere spezifische gesetzliche Behandlungen gelten.
Berechnung der Einfuhrumsatzsteuer nur auf den Produktwert
Die deutsche Einfuhrumsatzsteuer kann Zölle und qualifizierte Nebenkosten in die Bemessungsgrundlage einbeziehen.
Missachtung von handelspolitischen Schutzmaßnahmen
Die Ermittlung eines normalen Zollsatzes stellt nicht unbedingt eine vollständige TARIC-Prüfung dar.
Je nach Klassifizierung und Ursprung können auch Antidumping-, Ausgleichs- oder Schutzmaßnahmen geprüft werden müssen.
Welche Informationen sind erforderlich, um die deutschen Einfuhrsteuern zu schätzen?
Bevor Sie eine Sendung von China nach Deutschland berechnen, bereiten Sie vor:
- detaillierte Produktbeschreibung;
- Material/Zusammensetzung;
- technische Funktion;
- Modell;
- Produktfotos;
- technisches Datenblatt;
- vorgeschlagener HS-Code, falls verfügbar;
- Ursprungsland;
- Menge;
- Handelswert;
- Währung;
- Incoterm;
- Fabrik-/Abholort in China;
- Versandmethode;
- Frachtbetrag;
- Versicherungsbetrag;
- EU-Eingangshafen oder -flughafen;
- endgültige deutsche Liefer-Postleitzahl;
- Bruttogewicht;
- Abmessungen;
- Gesamt-CBM.
Für komplexere Produkte bereiten Sie außerdem vor:
- Komponentenaufschlüsselung;
- Zeichnungen;
- Verwendungszweck;
- Herstellungsinformationen;
- frühere Klassifizierungsdokumentation.
Je präziser die Produktinformationen sind, desto zuverlässiger kann die Tarifanalyse sein.
Wie Sie das Zoll- und Steuerrisiko vor dem Versand reduzieren
Eine gute Importkostenberechnung sollte erfolgen, bevor die Ware China verlässt.
Verwenden Sie diese Reihenfolge:
- Identifizieren Sie das genaue Produkt.
- Überprüfen Sie die EU-CN/TARIC-Klassifizierung.
- Bestätigen Sie den Zollursprung.
- Prüfen Sie die aktuellen TARIC-Maßnahmen.
- Überprüfen Sie die Handelsrechnung und den Incoterm.
- Ermitteln Sie den Zollwert aus der tatsächlichen Kostenstruktur.
- Bestimmen Sie den anwendbaren deutschen Einfuhrumsatzsteuersatz.
- Berechnen Sie die Einfuhrumsatzsteuer-Basis getrennt vom Zollwert.
- Fügen Sie Zollabfertigungs- und Logistikkosten hinzu, um die Landed Costs zu schätzen.
- Überprüfen Sie den Tarif erneut, wenn der geplante Einfuhrtermin näher rückt.
Bei hochwertigen oder wiederkehrenden Einfuhren ist die Klärung von Klassifizierungsunsicherheiten vor der ersten Sendung in der Regel kostengünstiger als die spätere Korrektur wiederholter Zollerklärungen.
Müssen Sie Ihre Landed Costs von China nach Deutschland schätzen?
Wenn Sie eine Sendung von China nach Deutschland vorbereiten, senden Sie uns:
- Produktbeschreibung;
- Produktfotos oder Datenblatt;
- Menge;
- Frachtwert;
- vorgeschlagener HS-Code, falls verfügbar;
- Incoterm;
- Abholstadt in China;
- Sendungsgewicht und -volumen;
- deutsche Liefer-Postleitzahl.
Winsail Logistics kann Ihnen helfen, die für Ihre Landed-Cost-Schätzung erforderlichen Logistikkostenkomponenten zu identifizieren und den Transport von China nach Deutschland zu koordinieren.
Meine Versand- und Importkosten prüfen
Offizielle Quellen und weiterführende Informationen
- Europäische Kommission — Tarifklassifizierung von Waren
- Europäische Kommission — Berechnung der Zölle
- Europäische Kommission — EU-TARIC
- Europäische Kommission — Ursprungsregeln
- Unionszollkodex — Verordnung (EU) Nr. 952/2013
- Europäische Kommission — Umsatzsteuerliche Bemessungsgrundlage
- Deutsches Umsatzsteuergesetz §11 — Einfuhr-Bemessungsgrundlage
- Deutsches Umsatzsteuergesetz §12 — Steuersätze
- Deutscher Zoll — EZT-Online-Informationen
FAQ
Wie viel Einfuhrzoll zahle ich bei Importen aus China nach Deutschland?
Es gibt keinen allgemeingültigen Zolltarifsatz für Importe aus China. Der anwendbare Zoll hängt von der EU-CN/TARIC-Klassifizierung des Produkts, dem Zollursprung, dem Zollwert und etwaigen anwendbaren tariflichen oder handelspolitischen Maßnahmen ab.
Beträgt die deutsche Einfuhrumsatzsteuer immer 19 %?
Nein. Der Regelsteuersatz in Deutschland beträgt 19 %, während für qualifizierte Waren gemäß deutschem Umsatzsteuerrecht der ermäßigte Satz von 7 % gelten kann. Der ermäßigte Satz muss durch die anwendbare gesetzliche Behandlung des Produkts gestützt sein.
Ist die Fracht bei der Berechnung des Zolls in Deutschland enthalten?
Die Fracht kann im Zollwert enthalten sein. Nach den EU-Zollvorschriften sind qualifizierte Beförderungs-, Versicherungs-, Be- und Entladungskosten bis zu dem Ort, an dem die Waren in das Zollgebiet der EU gelangen, einzubeziehen, sofern dies erforderlich ist und sie nicht bereits im Transaktionspreis enthalten sind.
Wird die deutsche Einfuhrumsatzsteuer auf den Zoll erhoben?
Der Zoll bildet normalerweise einen Bestandteil der Bemessungsgrundlage für die Einfuhrumsatzsteuer. Das deutsche Umsatzsteuerrecht geht vom Zollwert aus und fügt festgelegte Einfuhrabgaben und qualifizierte Nebenkosten hinzu, sofern diese nicht bereits enthalten sind.
Ändern FOB, CIF, DAP oder DDP den deutschen Zolltarifsatz?
Nein. Incoterms wirken sich auf die vertragliche Kosten-, Risiko- und Verantwortungsverteilung aus. Sie bestimmen nicht die Tarifklassifizierung des Produkts und begründen keinen anderen Zolltarifsatz.
Wo kann ich den offiziellen deutschen Einfuhrzollsatz prüfen?
Nutzen Sie die offizielle EU-TARIC-Datenbank und das deutsche EZT-Online-System. Bei schwierigen Klassifizierungsfällen können auch EU CLASS und die Verbindliche Zolltarifauskunft hilfreich sein. Prüfen Sie die anwendbaren Informationen für das tatsächlich geplante Einfuhrdatum und verlassen Sie sich nicht auf eine veraltete Zolltariftabelle.